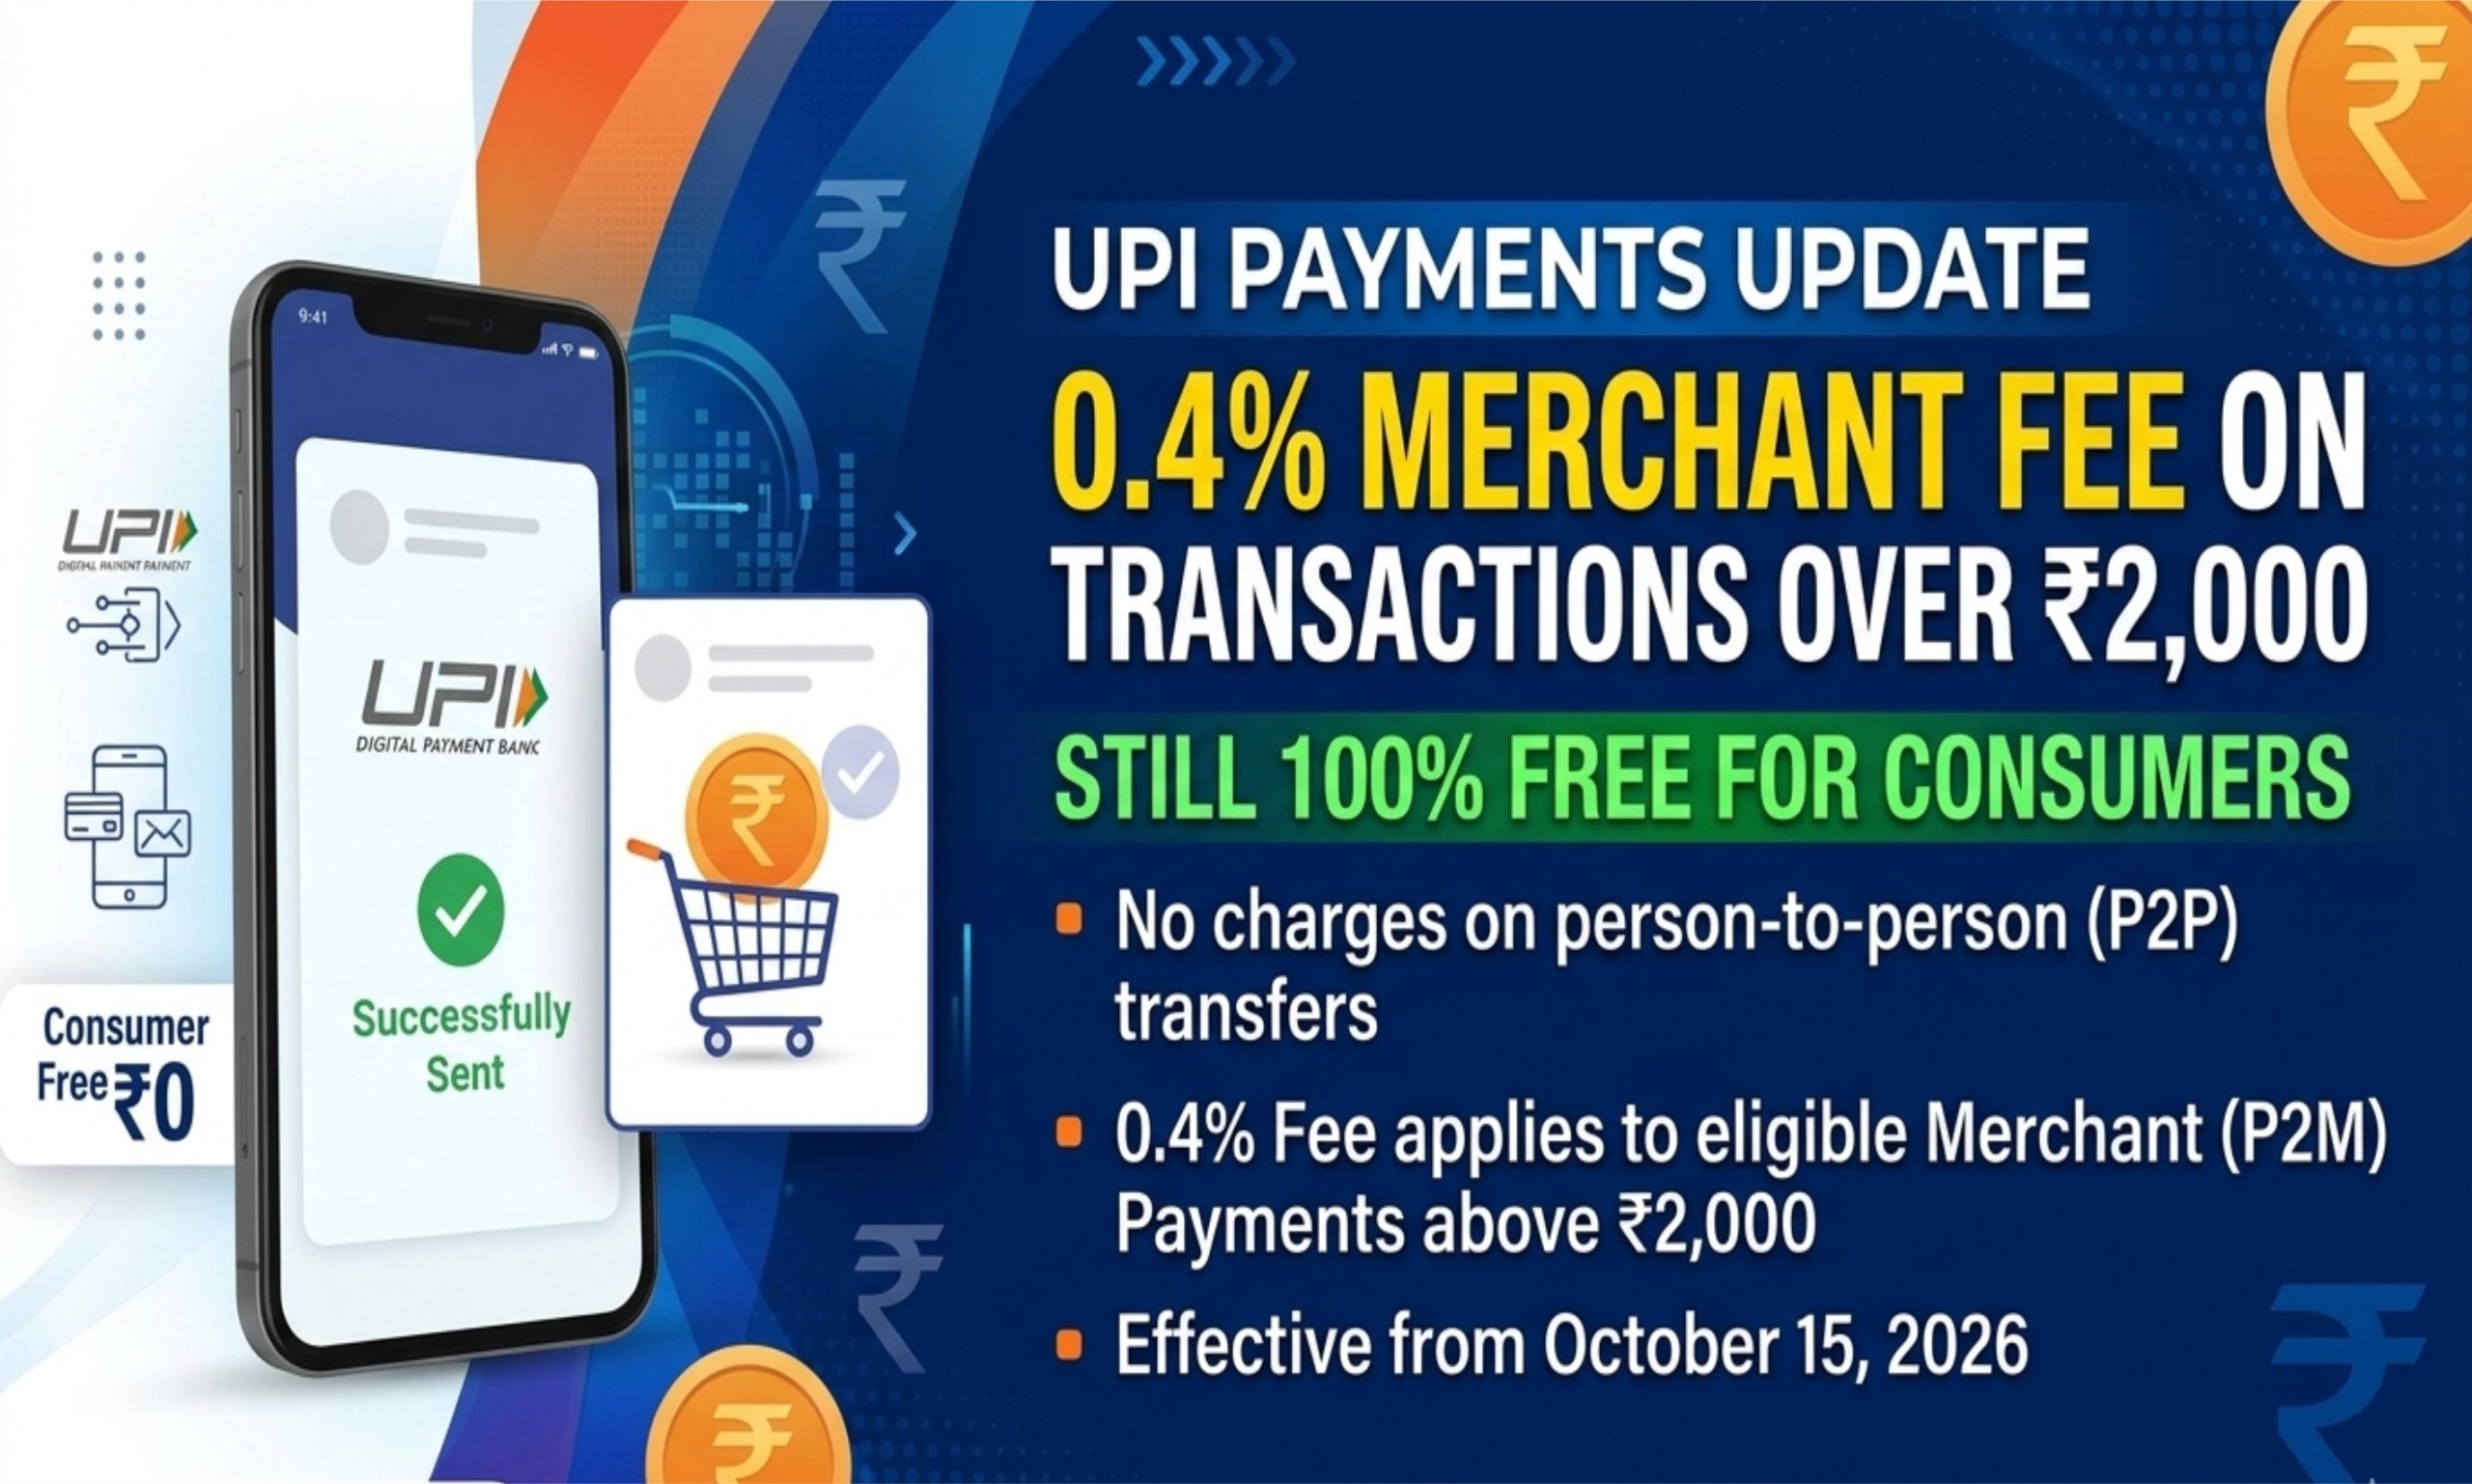
چھ سال کی مفت سروس کے بعد، حکومت نے 2,000 روپے سے زائد کی UPI ادائیگیوں پر 0.4 فیصد فیس مقرر کی
نئی دہلی16ستمبر (ایجنسیز) تاجروں کے لیے تقریباً چھ سال تک مکمل طور پر مفت رہنے والے ‘یونیفائیڈ پیمنٹس انٹرفیس’ (UPI) نیٹ ورک کے سلسلے کو ختم کرتے ہوئے، حکومت نے منگل کو 15 اکتوبر سے 2,000 روپے سے زائد کی ادائیگیوں پر 0.4 فیصد ٹرانزیکشن فیس متعارف کرائی۔ اس میں 75,000 روپے اور اس سے زیادہ کی ادائیگیوں کے لیے فیس کی زیادہ سے زیادہ حد 300 روپے مقرر کی گئی ہے، جبکہ عام لوگوں کے درمیان ہونے والی روزمرہ کی رقوم کی منتقلی (person-to-person transfers) کو کسی بھی قسم کے چارجز سے مکمل طور پر مستثنیٰ رکھا گیا ہے۔ احتیاط سے طے کیا گیا یہ اقدام دنیا کے سب سے بڑے ریئل ٹائم پیمنٹ سسٹم کے لیے ایک دور کے خاتمے کی علامت ہے، حالانکہ حکومت اس بات کی بھی کوشش کر رہی ہے کہ روزانہ اسے استعمال کرنے والے کروڑوں صارفین میں تشویش پیدا نہ ہو۔
افراد کے درمیان رقوم کی منتقلی (P2P) — جو UPI کے ٹرانزیکشن والیوم (تعداد) کا 37 فیصد اور ٹرانزیکشن ویلیو (مالیت) کا 70 فیصد ہیں — پر کسی بھی رقم کے باوجود کوئی چارج نہیں لگے گا۔ 2,000 روپے تک کی کم مالیت والی ٹرانزیکشنز، جو حکومت کے مطابق کل P2M (افراد سے تاجر تک) والیوم کا 95 فیصد سے زیادہ ہیں، اس سے متاثر نہیں ہوں گی۔ وزارت خزانہ نے ایک بیان میں کہا، "چارجز صرف 2,000 روپے سے زائد کی ‘پرسن ٹو مرچنٹ’ (P2M) ٹرانزیکشنز پر لاگو ہوں گے۔ 2,000 روپے سے زیادہ کی P2M ٹرانزیکشنز پر 0.4 فیصد کی معمولی ‘مرچنٹ ڈسکاؤنٹ ریٹ’ (MDR) عائد کی جائے گی۔ یہ کمیشن بینکوں اور ایپ فراہم کرنے والوں سمیت پیمنٹ ایکو سسٹم کے شراکت داروں کے درمیان تقسیم کیا جائے گا۔”
ضروری اور کم منافع والے شعبوں — جیسے ریلوے، ٹیلی کام، انشورنس، ایندھن اور زرعی آلات و پیداواری اشیاء — کے لیے 2,000 روپے سے زائد کی ٹرانزیکشن پر 5 روپے کی فکسڈ (مقررہ) MDR لاگو ہوگی، جس کا مقصد اہم خدمات کے لیے اخراجات کو قابلِ پیش گوئی رکھنا ہے۔ یہ زمرے P2M ٹرانزیکشن والیوم کا تقریباً 17 فیصد ہیں لیکن P2M ٹرانزیکشن ویلیو کا تقریباً 46 فیصد ہیں۔ یہی فکسڈ فیس کا اصول سرکاری یوٹیلیٹی بلوں کی وصولی (بجلی، پانی، پائپڈ گیس) اور تعلیمی فیس کی ادائیگیوں (جیسے اسکول ٹیوشن اور یونیورسٹی فیس) پر بھی لاگو ہوگا جو 2,000 روپے سے زیادہ ہوں؛ اس حد سے کم مالیت والی ادائیگیوں کو اسی طرح استثنیٰ حاصل رہے گا۔
میوچل فنڈز، سیکیورٹیز اور اسٹاک بروکرز و ڈیلرز کے ذریعے کی جانے والی ادائیگیوں پر 0.02 فیصد کی کم شرح سے MDR (مرچنٹ ڈسکاؤنٹ ریٹ) لاگو ہوگا، جس کی زیادہ سے زیادہ حد 300 روپے مقرر کی گئی ہے۔ اس شرح کا مقصد سرمایہ کاری کی لاگت کو کم رکھنا اور باضابطہ مالیاتی منڈیوں میں عام صارفین (ریٹیل) کی شرکت کی حوصلہ افزائی کرنا ہے۔ حکومت نے ان نئے چارجز کا بوجھ خاموشی سے صارفین پر منتقل ہونے سے روکنے کے لیے بھی اقدامات کیے ہیں: UPI ایپ فراہم کرنے والوں کو پلیٹ فارم فیس یا خفیہ چارجز عائد کرنے سے منع کیا گیا ہے، اور بینکوں کو ہدایت کی گئی ہے کہ وہ اس بات کو یقینی بنائیں کہ مرچنٹس (دکاندار/کاروباری افراد) MDR کی لاگت صارفین پر منتقل نہ کریں۔
مزید برآں، افراد کے لیے مفت UPI ٹرانزیکشنز پر کوئی ماہانہ کوٹہ یا حجم کی حد (volume limits) نہیں ہوگی۔ یہ فریم ورک تمام ٹرانزیکشنز پر یکساں چارج لگانے کے بجائے مختلف زمروں کے لحاظ سے مختلف شرحیں لاگو کرتا ہے۔ 3,000 روپے کی خریداری پر، 0.4 فیصد کی شرح کے حساب سے مرچنٹ کو اپنے ایکوائرنگ بینک (ادائیگی وصول کرنے والے بینک) کو 12 روپے فیس ادا کرنی پڑتی ہے؛ جبکہ 50,000 روپے کی خریداری پر یہ رقم 200 روپے بنتی ہے۔ 1,00,000 روپے کی خریداری پر، اگر فیصد کے حساب سے دیکھا جائے تو کل رقم 400 روپے بنتی ہے، لیکن اس کے بجائے 300 روپے کی مقررہ حد (ceiling) لاگو ہوتی ہے؛ یہ ڈھانچہ بڑی مالیت کی ٹرانزیکشنز کی لاگت کو قابلِ پیش گوئی رکھنے کے لیے بنایا گیا ہے۔ MDR کا اطلاق صرف صارف کے اکاؤنٹ سے مرچنٹ کے اکاؤنٹ میں براہ راست ہونے والی UPI ادائیگیوں پر ہوتا ہے؛
کریڈٹ سے منسلک ٹرانزیکشنز (جیسے UPI پر RuPay کریڈٹ کارڈز یا پہلے سے منظور شدہ کریڈٹ لائنز) پر کارڈ کے الگ اصول لاگو ہوتے ہیں، اور خودکار بار بار ہونے والی ادائیگیوں — جیسے یوٹیلیٹی بلز، OTT سبسکرپشنز اور بار بار کی جانے والی سرمایہ کاری کے لیے استعمال ہونے والے UPI مینڈیٹس یا AutoPay — پر کوئی MDR لاگو نہیں ہوتا۔ چھوٹے مرچنٹس سب سے زیادہ محفوظ زمرے میں آتے ہیں۔ UPI QR کوڈز کے ذریعے ماہانہ 1 لاکھ روپے تک کی رقم وصول کرنے والے وینڈرز — جنہیں ‘پرسن ٹو پرسن-مرچنٹ’ (P2PM) فریم ورک کے تحت درجہ بندی کیا گیا ہے — تمام ٹرانزیکشنز پر صفر MDR ادا کرتے رہیں گے، اور انہیں GST کے لیے رجسٹر ہونے یا موجودہ QR انفراسٹرکچر کو اپ گریڈ کرنے کی کوئی ضرورت نہیں ہوگی۔ ایکوائرنگ بینکس ‘ویسٹی سٹی چیک’ (لین دین کی رفتار/تعدد کی جانچ) کے ذریعے موصول ہونے والی ادائیگیوں کی نگرانی کریں گے، اور جو مرچنٹس مسلسل تین ماہ تک ماہانہ 1 لاکھ روپے سے زیادہ کی وصولی کریں گے، انہیں معیاری P2M زمرے میں منتقل کر دیا جائے گا۔
اس فریم ورک کے تحت صفر MDR کی سہولت دیہی اور نیم شہری علاقوں میں ہونے والی QR ادائیگیوں تک بھی وسیع کی گئی ہے، جسے حکومت نے اپنی بنیادی پالیسی ترجیح قرار دیا ہے۔ مجموعی طور پر، سرکاری اعداد و شمار کے تجزیہ سے پتہ چلتا ہے کہ صرف تقریباً 4 فیصد مرچنٹ ٹرانزیکشنز کو نئے MDR کے ذریعے چھو لیا جائے گا، کیونکہ زیادہ تر 2,000 روپے کی حد سے نیچے آتے ہیں یا P2M چھوٹ کے لیے اہل ہیں۔ حکام کا کہنا ہے کہ تاجر عام طور پر اس طرح کے پروسیسنگ اخراجات کو ایک معیاری آپریشنل اوور ہیڈ کے طور پر جذب کرتے ہیں، جو لین دین کے زیادہ حجم سے پورا ہوتا ہے۔ موجودہ یومیہ لین دین کی حد 1-5 لاکھ روپے ہے، حکومت نے زور دیا کہ بیک ڈور چارج ڈھانچہ کی بجائے خالصتاً رسک مینجمنٹ ٹولز رہیں۔ بیان میں کہا گیا ہے کہ "UPI ایپ فراہم کرنے والوں کو واضح طور پر پلیٹ فارم فیس یا پوشیدہ چارجز لگانے سے منع کیا گیا ہے۔
” "بینکوں کو مشورہ دیا گیا ہے کہ وہ اس بات کو یقینی بنائیں کہ تاجر UPI ادائیگیوں کے لیے صارفین کو MDR چارجز منتقل نہ کریں۔” اہم بات یہ ہے کہ افراد کے لیے مفت UPI لین دین پر کوئی ماہانہ کوٹہ، حجم کی حد، یا ٹائرڈ کیپس نہیں ہوں گے۔ اس نے کہا، "بینکوں اور NPCI کے ذریعہ نافذ کردہ روزانہ لین دین کی حدیں (زمرہ کے لحاظ سے 1-5 لاکھ روپے) خالص طور پر خطرے کے انتظام کے اقدامات ہیں، تجارتی چارج کے درجے نہیں۔” چارجز کو دوبارہ متعارف کرانے کے لیے صنعت کا دباؤ برسوں سے بن رہا ہے۔ ادائیگیوں کی کونسل آف انڈیا – جس کے اراکین میں Airtel Payments Bank، Amazon Pay، Google Pay، Cashfree اور Jio Payments Bank شامل ہیں – نے وزیر اعظم کے دفتر کو لکھا کہ صفر MDR پر دوبارہ غور کیا جائے، جبکہ بینکوں نے 40 لاکھ روپے سے زیادہ سالانہ ٹرن اوور والے تاجروں پر الگ سے فیس کے لیے دباؤ ڈالا۔ ریزرو بینک آف انڈیا اور این پی سی آئی نے پہلے بھی حکومت سے پالیسی پر نظرثانی کرنے کی اپیل کی ہے۔ RBI کے گورنر سنجے ملہوترا نے حال ہی میں مالیاتی پالیسی کے اعلان کے بعد اس مسئلے کو حل کرتے ہوئے صاف الفاظ میں کہا کہ "کسی کو قیمت ادا کرنی ہوگی”، جبکہ یہ نوٹ کرتے ہوئے کہ MDR پر حتمی کال مرکزی بینک کے بجائے حکومت پر منحصر ہے۔